 中文
 English
 Francés
 Русский
 Português
 العربية
 Deutsch
 Italiano
 한국인
 Melayu
 ไทย
 Việt
 bahasa Indonesia
 қазақ
 Nederlands
 Ελληνικά
 Magyar
 čeština
 Suomalainen
 Filipino
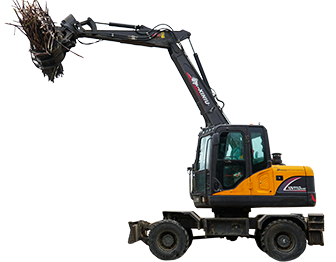
Financiamiento de una Excavadora de Ruedas: Préstamo vs Arrendamiento vs Alquiler
Revisado por Justin, ingeniero de producto · Basado en especificaciones oficiales de fábrica e informes de la industria, agosto de 2026
TL;DR:Las TAE de los préstamos varían desde el 5% para crédito sólido hasta casi el 29% para crédito débil. Arrendar reduce los pagos mensuales pero omite la propiedad. La elección correcta depende de cuánto tiempo conservará la máquina.
La mayoría de los contratistas que compran una excavadora de ruedas no pagan en efectivo, y la estructura de financiamiento elegida afecta el costo real de la máquina tanto como el precio de compra negociado. Comprender las opciones antes de hablar con un prestamista coloca al comprador en una posición más fuerte que entrar y aceptar lo que sea que se ofrezca primero.
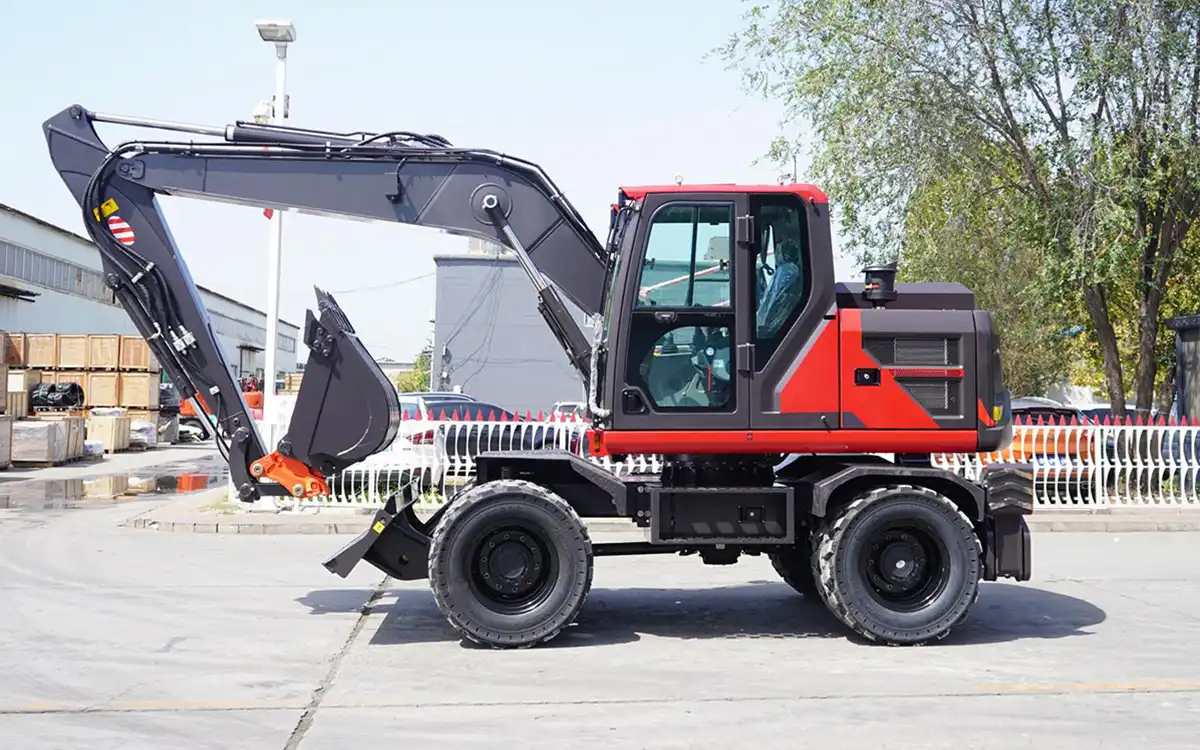
Tres formas de adquirir la máquina y en qué se diferencian realmente
Préstamo para equipo
Un acuerdo sencillo: un prestamista proporciona los fondos para comprar la máquina, el comprador es propietario desde el primer día y la propia máquina suele servir como garantía. La mayoría de los préstamos para equipos cubren entre el 80 y el 100 por ciento del precio de compra, lo que significa que un comprador con buen crédito puede necesitar poco o ningún pago inicial.
Arrendamiento de equipo
Un arrendamiento permite usar la máquina sin ser propietario absoluto, con pagos mensuales durante un plazo fijo. Al final, las opciones suelen ser devolver la máquina, renovar el arrendamiento o comprarla por su valor residual. Los arrendamientos generalmente ofrecen pagos mensuales más bajos que un préstamo para la misma máquina, ya que el comprador no está pagando por la propiedad total.
Alquiler
Sin compromiso de financiamiento en absoluto, a un costo significativamente más alto por día de uso real. El alquiler es adecuado para necesidades a corto plazo, probar un tipo de máquina antes de comprometerse o proyectos verdaderamente puntuales donde la propiedad continua no tiene sentido.
Cómo se ven realmente los números en 2026
Las tasas de préstamo para equipos de construcción suelen oscilar entre 6.5 y 11 por ciento TAE de prestamistas tradicionales para prestatarios con buen historial crediticio, y el equipo de construcción se ubica constantemente entre las categorías más favorables, ya que los prestamistas lo consideran una garantía sólida con un valor de reventa confiable, según datos de tasas de préstamo para equipos 2026 por industria. Los prestatarios con crédito más débil pagan significativamente más: los escenarios ilustrativos de 2026 sobre un préstamo de $50,000 muestran aproximadamente $1,014 al mes al 8 por ciento TAE para crédito excelente, aumentando a alrededor de $1,468 al mes al 25 por ciento TAE para crédito más débil, una diferencia de casi $27,000 en intereses totales durante la vida del préstamo, según análisis de tasas de financiamiento de equipos 2026.
Algunos fabricantes han ofrecido financiamiento promocional al 0 por ciento por hasta 60 meses en máquinas nuevas que califican durante partes de 2026, aunque estas promociones suelen ser específicas de marca y modelo en lugar de estar disponibles universalmente en la categoría de equipos compactos, por lo que vale la pena confirmar los términos promocionales actuales directamente con el fabricante o distribuidor involucrado en una compra específica.
Cinco preguntas que determinan qué estructura se adapta mejor
¿Cuánto tiempo esperas de manera realista conservar esta máquina específica?
¿Es más valioso preservar efectivo para nómina, materiales y otro capital de trabajo que poseer el activo directamente?
¿Cuál es tu perfil crediticio actual y cómo afecta eso las tasas realmente disponibles para ti?
¿Tu plan de negocio contempla actualizar a una máquina más grande o diferente dentro de los próximos años?
¿El pago mensual estaría cubierto cómodamente por los ingresos que genera la propia máquina?
Un comprador que planea conservar una máquina durante toda su vida útil, con reservas de efectivo razonables y un crédito sólido, a menudo sale ganando al financiar o pagar al contado. Un comprador que espera actualizarse en unos pocos años, o que prioriza pagos mensuales más bajos sobre la propiedad eventual, a menudo encuentra que el arrendamiento es la mejor opción estructural.
Las matemáticas reales detrás de alquilar versus comprar a largo plazo
Alquilar parece la opción de menor compromiso, pero la comparación de costos totales cambia significativamente con la frecuencia de uso. El uso frecuente y regular acumula tarifas de alquiler diarias en un total que puede superar el precio de compra de una máquina comparable en pocos años, lo que explica por qué el gasto en alquiler más allá del uso ocasional o estacional tiende a favorecer la propiedad una vez que se hacen los cálculos. Esa comparación se invierte para el uso verdaderamente ocasional, donde la estructura de cero compromiso del alquiler evita pagar por una máquina que de otro modo estaría inactiva la mayor parte del año.
Lo que los prestamistas realmente verifican antes de aprobar
Más allá del umbral de puntuación crediticia del titular, los prestamistas generalmente quieren ver dos o tres años de declaraciones de impuestos comerciales, extractos bancarios recientes, comprobante de seguro y una cotización formal del distribuidor de equipos que especifique exactamente qué se está financiando y por cuánto, según la guía de financiamiento de la industria para contratistas y compradores de equipos. Una empresa más nueva sin ese historial no queda automáticamente excluida, pero debe esperar un escrutinio más detallado de la experiencia en la industria y una explicación más clara de cómo la máquina generará ingresos.
La realidad de la puntuación crediticia, sin endulzarla
Una puntuación crediticia de 680 o superior generalmente desbloquea tasas razonables, mientras que 720+ permite acceder a las mejores condiciones disponibles. Las puntuaciones por debajo de 620 aún pueden calificar en muchos casos, pero espere un pago inicial más grande, plazos más cortos y tasas significativamente más altas, que a veces alcanzan el rango de APR del 20% alto. Esto no es una razón para evitar financiar con crédito más débil, pero sí lo es para calcular los números reales antes de asumir que financiar es automáticamente más barato que alquilar o retrasar la compra para mejorar primero el crédito.
Una consideración fiscal que vale la pena conocer
En los Estados Unidos, la Sección 179 del código tributario permite a las empresas deducir el precio total de compra de equipos calificados puestos en servicio durante el año fiscal, incluso cuando el equipo se financia en lugar de pagarse en efectivo, según la guía del IRS citada en múltiples fuentes de financiamiento de equipos de 2026. Para muchos contratistas, esta deducción reduce significativamente el costo real después de impuestos de financiar equipos nuevos, aunque la elegibilidad y los límites varían según el año y la situación comercial, y esto no sustituye el asesoramiento de un contador calificado familiarizado con su situación fiscal específica.
Financiamiento de equipos usados: qué cambios
La financiación de una excavadora de ruedas usada generalmente funciona de la misma manera que la financiación de una nueva, con dos diferencias constantes: las tasas suelen ser de 1 a 2 por ciento más altas que la financiación de equipos nuevos, y los plazos del préstamo suelen ser más cortos, a menudo limitados a alrededor de 60 meses en comparación con hasta 84 meses disponibles en algunos préstamos para equipos nuevos. Esto vale la pena tenerlo en cuenta en una decisión de compra entre usado y nuevo junto con la diferencia de precio de la máquina por sí sola, ya que los propios términos de financiación cambian la comparación del costo total.
Consideraciones de financiación internacional y transfronteriza
Un comprador que adquiere una excavadora de ruedas directamente de un fabricante en el extranjero se enfrenta a un panorama de financiamiento algo diferente al de los préstamos para equipos nacionales. Las cartas de crédito y los acuerdos de financiación comercial se utilizan comúnmente para cerrar la brecha entre las estructuras estándar de préstamos para equipos y la adquisición en el extranjero, según la cobertura de financiamiento de equipos de 2026 que aborda específicamente el abastecimiento internacional. Un banco nacional o prestamista de equipos puede tener experiencia limitada en financiar una compra directa en el extranjero, por lo que vale la pena discutir este escenario específico con un prestamista desde el principio, en lugar de asumir que los términos estándar de préstamos para equipos nacionales se aplicarán automáticamente a una transacción internacional.
Confirme los términos actuales directamente antes de comprometerse
Las tasas de financiamiento, las ofertas promocionales y los requisitos del prestamista cambian con frecuencia y varían según la región, el prestamista y el perfil del comprador. Confirme las opciones de financiamiento actuales y cualquier término promocional disponible directamente con Rhinoceros o con su distribuidor y prestamista de equipos elegidos antes de finalizar una compra, ya que las cifras en este artículo reflejan condiciones generales del mercado de 2026 y no una oferta específica para ninguna transacción individual.
Por qué financiar a menudo supera a pagar en efectivo, incluso cuando se dispone de efectivo
Un contratista con $35,000 disponibles para comprar una máquina directamente tiene un activo totalmente pagado, pero también $35,000 menos disponibles para licitar en nuevos proyectos, cubrir la nómina durante un mes lento o manejar una reparación inesperada en otra parte de la flota, según guía de financiamiento de equipos de construcción 2026. Financiar la misma compra durante varios años con un pago inicial modesto mantiene ese efectivo trabajando en el negocio mientras la máquina misma genera ingresos para cubrir sus propios pagos. El volumen de financiamiento de equipos en toda la industria creció significativamente hasta principios de 2026, una señal de que más contratistas están optando por preservar el capital de trabajo en lugar de pagar en efectivo, incluso cuando técnicamente podrían hacerlo, según datos de la Asociación de Arrendamiento y Financiamiento de Equipos citados en Análisis del mercado de financiamiento de excavadoras 2026.
Esta no es una regla universal. Un contratista con reservas de efectivo sustanciales y sin necesidad inmediata de ese capital en otro lugar aún podría salir ganando al pagar en efectivo y evitar por completo los intereses. El punto no es que financiar sea siempre correcto, sino que pagar en efectivo no es automáticamente la jugada financieramente más inteligente solo porque evita pagos de intereses.
Cómo la antigüedad y el historial del negocio afectan lo que realmente está disponible
Las opciones de financiamiento varían significativamente según la etapa del ciclo de vida en que se encuentre un negocio. Un negocio establecido con dos o más años de ingresos constantes y buen crédito generalmente tiene acceso a plazos más largos, pagos iniciales más bajos y aprobación más rápida. Un negocio más nuevo o un propietario-operador primerizo aún puede obtener la aprobación, pero los prestamistas examinan más de cerca la experiencia en la industria; incluso el trabajo previo como contratista 1099 cuenta, y una explicación clara de cómo la máquina generará ingresos importa más cuando el historial crediticio es más limitado. Llegar preparado con estados de cuenta bancarios y un plan de ingresos específico, en lugar de una intención general de “empezar a usarla para trabajos”, mejora notablemente las probabilidades de aprobación para un negocio más nuevo.
Agrupar múltiples equipos en un solo paquete de financiamiento
Un contratista que compra una excavadora de ruedas junto con otros equipos, un remolque, un paquete de accesorios o una segunda máquina, a menudo puede agrupar varias compras en un solo paquete de arrendamiento o préstamo en lugar de financiar cada una por separado. Esto puede simplificar la elaboración de presupuestos mensuales en un solo pago predecible en lugar de varios, aunque vale la pena confirmar que la agrupación no extienda el plazo de artículos que se deprecian más rápido, como los accesorios, más allá de su vida útil realista solo para igualar el plazo de la máquina principal.
Lo que realmente requiere una solicitud de financiamiento formal
Más allá del umbral de puntaje crediticio, un prestamista que procesa una solicitud de financiamiento de equipo generalmente quiere un conjunto específico y consistente de documentos listos de antemano: estados de cuenta bancarios recientes de la empresa que muestren el saldo promedio y los patrones de depósito, una cotización formal o factura del vendedor del equipo que especifique la máquina exacta y el precio, prueba de seguro comercial y, en muchos casos, una licencia comercial según la estructura y la jurisdicción. Tener estos listos antes de solicitar, en lugar de reunirlos de manera reactiva después de que el prestamista los solicite, generalmente acelera la aprobación y evita demoras que pueden retrasar una compra planificada o la fecha de inicio del trabajo.
Una forma sencilla de decidir
Si la máquina funcionará para usted durante toda su vida útil y su crédito respalda tasas razonables, el financiamiento o el pago en efectivo generalmente produce el costo total más bajo. Si espera actualizarse en unos pocos años o desea preservar la máxima flexibilidad de efectivo, los pagos más bajos del arrendamiento y su ruta de actualización incorporada a menudo se adaptan mejor, a pesar del mayor costo total con el tiempo. Si la necesidad es genuinamente a corto plazo o todavía está validando si esta clase de máquina se adapta a su trabajo, el alquiler sigue siendo el punto de partida de menor riesgo, independientemente de la decisión de financiamiento final.
Preguntas frecuentes
¿Puedo obtener financiamiento para equipos con mal crédito?
A menudo sí, a través de prestamistas especializados, aunque espere un pago inicial más grande, típicamente del 20 al 30 por ciento, y tasas de interés más altas que las que recibiría un prestatario con buen crédito.
¿Es el arrendamiento siempre más barato que un préstamo para equipos?
Los pagos mensuales suelen ser más bajos con un arrendamiento, pero el costo total durante todo el plazo a menudo resulta más alto que con un préstamo, ya que un arrendamiento no acumula hacia la propiedad de la misma manera que lo hacen los pagos de un préstamo.
¿Necesito un pago inicial para financiar una excavadora de ruedas?
No siempre. Los requisitos de pago inicial suelen oscilar entre el 0 y el 20 por ciento según el perfil crediticio y el prestamista, y un crédito más sólido generalmente permite requisitos de pago inicial más bajos.
¿Puede una empresa nueva sin historial crediticio obtener financiamiento para equipos?
A veces, especialmente si el propietario tiene experiencia relevante en la industria, aunque espere un escrutinio más riguroso y posiblemente un pago inicial mayor que el que enfrentaría una empresa establecida.
¿Son deducibles de impuestos los pagos de arrendamiento?
A menudo son totalmente deducibles como gasto operativo, mientras que las deducciones por compra a través de la Sección 179 funcionan de manera diferente; consulte a un contador calificado para obtener orientación específica para la situación de su negocio.
¿Ofrece Rhinoceros financiamiento directamente en la compra de excavadoras de ruedas?
Confirme las opciones actuales de financiamiento y pago directamente con Rhinoceros para su compra específica, ya que los programas disponibles varían según la región y cambian con el tiempo.
Las tasas de financiamiento, los plazos y las consideraciones fiscales varían según el prestamista, la región, el perfil crediticio y las condiciones actuales del mercado, y cambian con el tiempo. Este contenido es información general, no asesoramiento financiero o fiscal; confirme los términos actuales con su prestamista y consulte a un contador calificado para obtener orientación específica para su situación.